
Prix du bien, mensualité : ce sont les deux chiffres qu’on retient en préparant un achat immobilier. Mais entre les deux se glisse une famille de frais achat immobilier plus discrète — émoluments et taxes du notaire, garantie du prêt, honoraires d’agence, charges de copropriété, petits travaux, déménagement — qui pèse souvent plusieurs milliers d’euros une fois additionnée. Et ces coûts arrivent au compromis ou dans les premières semaines dans le logement, quand la trésorerie est déjà sollicitée. Voici les postes qu’on oublie le plus souvent, avec des repères d’ordre de grandeur et la méthode pour les intégrer dès l’offre.
En bref
- Un achat immobilier se chiffre en trois couches : le prix du bien, les frais d’acquisition, puis les dépenses d’installation.
- Les postes les plus lourds : notaire (environ 7 à 8 % du prix dans l’ancien, 2 à 3 % dans le neuf), honoraires d’agence selon la formule, frais du crédit.
- Les frais de notaire ne sont pas des honoraires purs : une large part est constituée de taxes.
- La garantie du prêt et les frais de dossier se négocient parfois ; l’assurance emprunteur se compare avant de signer.
- Après les clés, syndic, raccordements, assurance habitation et premier équipement facturent aussi.
- Méthode : additionner chaque poste, prévoir une réserve de sécurité et arbitrer sur le coût total, pas seulement la mensualité.
Pourquoi le prix affiché n’est pas le budget réel
Une annonce vend un bien, pas un projet. Le prix affiché correspond à un mur, une surface, un quartier. Ce qu’il coûte de s’installer derrière ces quatre murs est une autre histoire, et elle commence bien avant la première mensualité.
La version simple tient en trois couches : le prix du bien, affiché ; les frais d’acquisition, qui se règlent à la signature (notaire, agence selon la formule, éventuel commissaire de justice) ; la couche d’installation, qui s’étale sur les semaines suivantes (déménagement, abonnements, travaux, équipements).
La seconde couche est la plus documentée, et pourtant c’est souvent elle qui surprend : ces frais tombent d’un bloc, sur quelques semaines. Le bon réflexe : passer de « quel bien puis-je payer ? » à « quel coût total d’acquisition puis-je financer, frais inclus ? ». C’est cette question qui sépare un projet solide d’un projet contraint dès la première année.
Les frais de notaire : le poste le plus lourd
C’est le coût annexe le plus connu, et probablement le plus mal lu. Les « frais de notaire » ne sont pas des honoraires purs : une part majoritaire correspond à des taxes perçues par l’État et les collectivités, auxquelles s’ajoutent les émoluments du notaire et diverses démarches.
Deux ordres de grandeur pour une résidence principale classique :
- Dans l’ancien, ils approchent en pratique 7 à 8 % du prix du bien : le cas le plus fréquent, et le plus coûteux.
- Dans le neuf, l’enveloppe descend vers 2 à 3 %, la part de taxes étant réduite.
Intégrez ces chiffres dès la première simulation de capacité d’emprunt. Pour décomposer ce poste, notre article détaille les frais de notaire et la simulation du budget. Gardez aussi en tête que la part de taxes ne revient pas au notaire : discuter ses émoluments reste possible, réduire les taxes non.
Dernier point de vigilance : ces frais se calculent sur la valeur du bien, pas sur le montant emprunté. Acheter 180 000 € avec 30 000 € d’apport ne réduit pas ce poste d’un euro. L’erreur de calibrage est fréquente, et elle se paie au compromis.
Frais d’agence : qui paie quoi
Deuxième poste, et il tient dans une question posée trop vite : « le bien est-il vendu avec ou sans agence ? ». Trois configurations se côtoient :
- Honoraires à la charge de l’acheteur : le prix affiché est net vendeur et les honoraires s’ajoutent. Sur un bien à 200 000 € avec 5 % d’honoraires, comptez 10 000 € de plus : la formule la plus transparente, mais aussi celle qui gonfle le plus le ticket final.
- Honoraires inclus dans le prix affiché : rien ne s’ajoute à la signature, mais les frais de notaire se calculent alors sur ce prix, ce qui gonfle mécaniquement le poste précédent.
- Particulier à particulier : pas d’honoraires, mais vous reprenez visites, compromis et dossier.
Dans l’annonce, vérifiez la mention « honoraires à la charge de l’acheteur » ou « inclus », le pourcentage exact et sa base de calcul. Lisez toujours les trois chiffres : prix affiché, prix net vendeur, honoraires. Si vous partez de zéro, le guide des étapes d’achat immobilier pas à pas remet la chronologie dans le bon sens.
Les coûts cachés du crédit
Le prêt porte lui-même une série de frais annexes, et c’est là que la lecture des conditions fait le plus de différence. Trois lignes à examiner avant de valider une offre.
La garantie du prêt : hypothèque ou caution, elle protège la banque, pas la vôtre, et elle coûte. Une caution mutualisée se chiffre souvent entre 0,5 % et 1,5 % du montant emprunté ; une hypothèque, avec sa mainlevée en cas de revente rapide, coûte plus cher. La ligne se négocie parfois, surtout face à deux ou trois offres concurrentes : sur un crédit de 180 000 €, l’écart entre deux formules peut dépasser 1 500 €.
Les frais de dossier : de quelques centaines d’euros à un peu plus de 1 000 € selon la banque. Là encore, signaler que vous comparez avec une offre concurrente change le discours du conseiller.
L’assurance emprunteur : exigée en pratique par les banques, elle se compare sur les garanties, pas sur le seul taux. Elle pèse de quelques dizaines de centimes à plusieurs euros par mois et par tranche de 100 000 € empruntés. La délégation d’assurance, possible à la souscription comme en cours de prêt, permet de choisir un contrat externe, souvent plus favorable quand le profil est jeune — notre article explique comment comparer les garanties de votre assurance emprunteur.
Une nuance de priorité : la garantie et les frais de dossier se règlent en une fois, à la signature ; l’assurance, elle, se paie tous les mois pendant des années. Sur vingt ans, 12 € par mois de plus représentent près de 2 900 €. Et en cas de rachat ou de renégociation, la mainlevée d’hypothèque et les indemnités éventuelles créent des frais de sortie.
Le bien lui-même : charges et travaux oubliés
Le prix d’achat, c’est aussi ce que le bien impose dès les premières semaines. Quatre postes se regardent avant même l’offre.
Les charges de copropriété : demandez les trois derniers procès-verbaux d’assemblée générale et le budget prévisionnel. Vous y verrez les travaux votés mais non réglés, que l’acquéreur peut devoir payer après la vente — et un appel de fonds imprévu au premier trimestre pèse sur un budget déjà tendu.
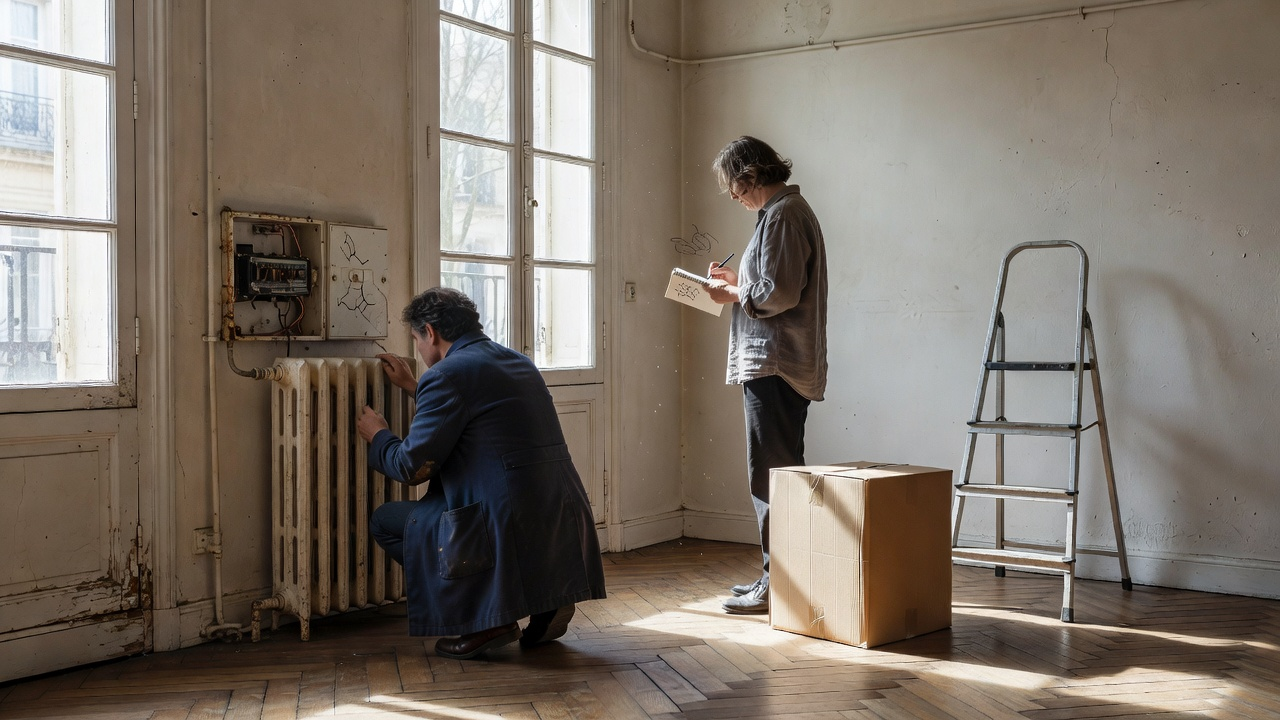
Les travaux de première urgence : chauffe-eau en fin de vie, mise aux normes électriques, sol à refaire. Listez les deux ou trois chantiers évidents, obtenez une idée de prix, portez-les dans le budget comme des dépenses à six mois.
La taxe foncière au prorata : réglée par le notaire au prorata des jours restants dans l’année, elle s’ajoute au jour de la signature, comme les mises en service liées au logement.
Les diagnostics complémentaires : les diagnostics obligatoires sont à la charge du vendeur, mais une expertise indépendante reste possible sur un bien ancien ou atypique. Ce coût est modeste face à un défaut structurel découvert après l’achat.
Les frais qui arrivent après les clés
La couche d’installation est la plus fragmentée, donc la plus facile à sous-estimer : aucun poste n’est lourd isolément, l’ensemble se ressent.
- Le déménagement : de quelques centaines d’euros en camion loué à plus de 1 000 € avec des déménageurs professionnels, selon le volume et la distance.
- Les raccordements : électricité, gaz, internet, eau. Chaque mise en service facture quelques dizaines d’euros.
- L’assurance habitation : exigée dès les clés en copropriété, conseillée ailleurs. Comparez le contrat dès l’acte, pas le jour de l’entrée.
- L’équipement de départ : rideaux, luminaires, trousseau, petit outillage — négligé dans les calculs, mais bien réel le premier mois.
- La première taxe foncière complète : elle arrive l’année suivant l’achat, alors que le prorata a déjà été réglé — le poste se paie deux fois la première année.
À regarder de près : la fenêtre entre la signature et l’installation, là où tous ces postes se cumulent.
Construire votre budget d’achat complet
Reste à assembler le tout. La méthode tient en quatre étapes, et sur une feuille.
- Partir du prix du bien et noter à côté les frais d’acquisition estimés : 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf, plus les honoraires d’agence si vous en assumez la charge.
- Ajouter les frais du crédit : garantie, frais de dossier, assurance emprunteur — demandez à chaque banque le détail de ces lignes, pas seulement le taux.
- Prévoir la couche d’installation : déménagement, raccordements, assurance, équipement, travaux identifiés lors des visites.
- Ajouter une réserve de sécurité, de l’ordre de 5 à 10 % du budget total, pour ne pas renégocier dans l’urgence le jour où un poste dérape.
Une fois la feuille remplie, comparez ce coût total avec votre apport et votre capacité d’emprunt. Si l’écart est négatif, les leviers existent : ajuster le prix visé, négocier les lignes négociables, décaler un chantier non urgent. L’essentiel est d’arbitrer avant la signature, pas pendant.
Dernier repère : relisez ce budget à chaque étape, de l’offre à l’acte. Les chiffres évoluent, la structure reste la même — et c’est elle qui fait la différence entre un achat maîtrisé et une suite de décisions subies.